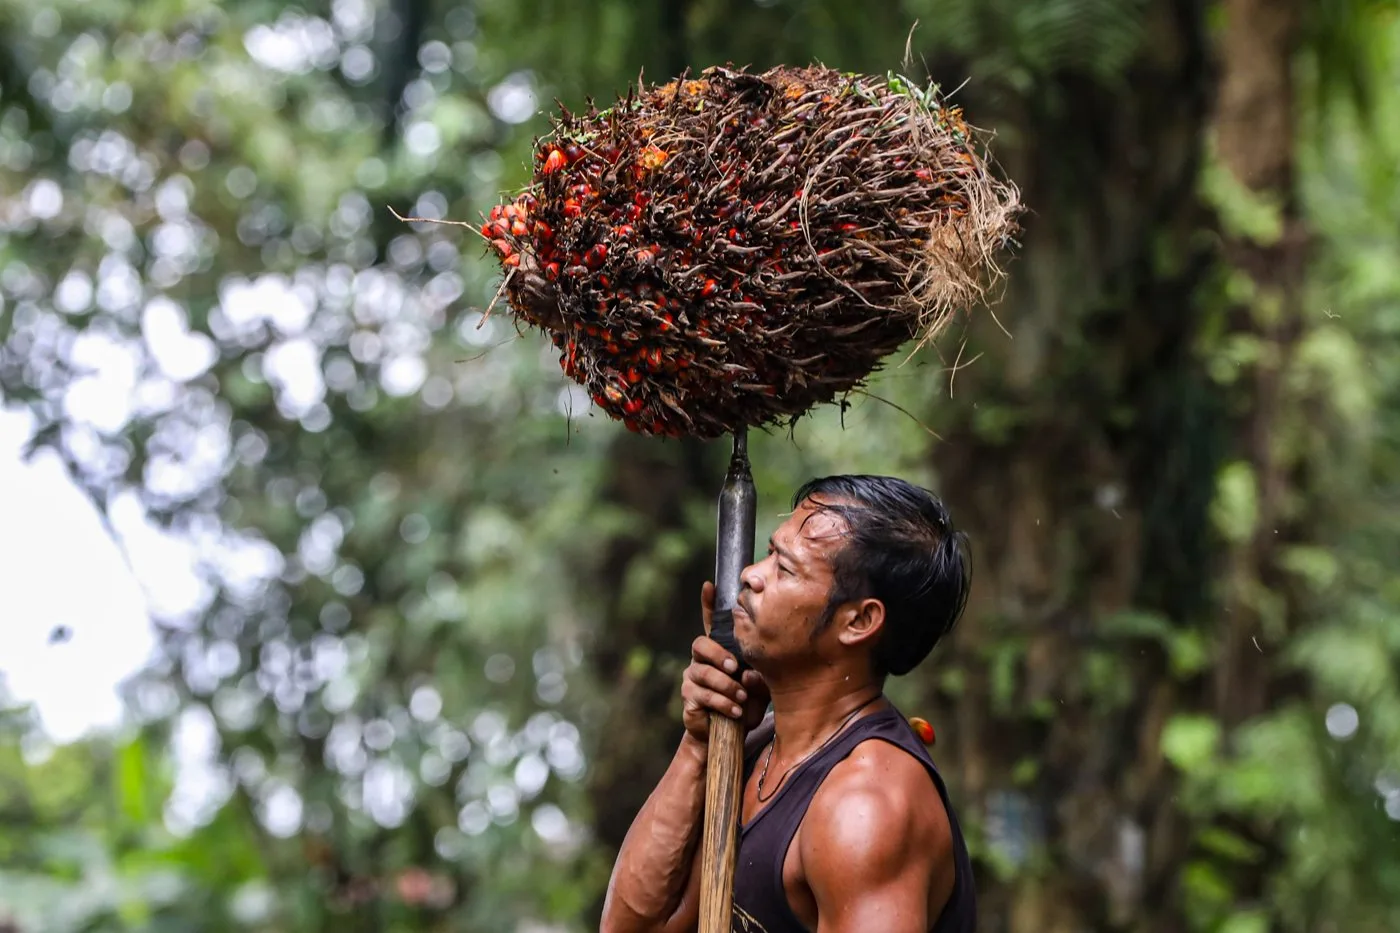
BOGOR, JAWA BARAT — Berdasarkan laporan yang diterbitkan pada 25 September 2026, Pemerintah Indonesia baru-baru ini mengemukakan klaim yang mencolok mengenai potensi kehilangan pendapatan negara yang mencapai Rp 600 triliun akibat praktik under-invoicing dalam ekspor minyak sawit mentah (CPO). Praktik ini mencerminkan ketidaksesuaian nilai sebenarnya dari ekspor dan nilai yang dilaporkan. Dalam konteks ini, klaim tersebut menimbulkan banyak pertanyaan mengenai ketepatan data dan metodologi yang digunakan dalam menentukan angka kehilangan tersebut.
Under-invoicing merupakan tindakan di mana eksportir melaporkan nilai ekspor yang lebih rendah daripada nilai yang sebenarnya, yang bertujuan untuk menghindari pajak atau tuntutan regulasi yang lebih ketat. Dengan skema seperti ini, tidak hanya pendapatan negara yang berkurang, tetapi juga potensi investasi yang dipengaruhi oleh reputasi industri secara keseluruhan. Oleh karena itu, pemahaman yang lebih dalam terhadap isu ini menjadi sangat penting bagi pengambil kebijakan dan masyarakat luas.
Alasan perlunya penelitian lebih lanjut didasari oleh kompleksitas masalah dan kemungkinan adanya kesalahan dalam data yang disampaikan. Penyelidikan lebih mendalam diperlukan untuk mengevaluasi validitas dari klaim pemerintah ini, baik dari sisi metodologi pengumpulan data maupun analisis yang dilakukan. Penelitian ini tidak hanya bertujuan untuk mengetahui sejauh mana angka tersebut akurat, tetapi juga untuk menemukan solusi yang tepat dalam menangani praktik-praktik ilegal yang merugikan perekonomian negara.
Selanjutnya, berbagai pihak, termasuk akademisi, lembaga penelitian, dan organisasi non-pemerintah, diharapkan bisa berkontribusi dalam upaya ini. Dengan memanfaatkan metode kuantitatif dan kualitatif, studi yang dihasilkan diharapkan mampu memberikan gambaran yang lebih jelas tentang dampak dari praktik under-invoicing serta rekomendasi bagi kebijakan perpajakan maupun peraturan ekspor yang lebih ketat. Hanya melalui pendekatan yang komprehensif dan cermat kita dapat memahami isu ini sepenuhnya dan mengatasi kerugian yang diakibatkan oleh praktik ilegal tersebut.
Dalam konteks dugaan kehilangan penerimaan negara, sangat vital untuk tidak menerima klaim yang disampaikan oleh pejabat pemerintah secara langsung. Klaim-klaim ini sering kali berbasis pada angka yang disajikan tanpa didukung oleh bukti-bukti yang kukuh. Oleh karena itu, langkah tindak lanjut menjadi esensial untuk memahami dan mengevaluasi kebenaran data yang diajukan. Tindakan ini tidak hanya akan menjamin transparansi dalam pelaporan keuangan negara, tetapi juga berfungsi untuk menjaga kepercayaan publik terhadap instansi pemerintah.
Selanjutnya, penting untuk membedakan klaim dan fakta. Klaim merupakan pernyataan yang diajukan oleh pihak tertentu, dalam hal ini pejabat pemerintah, mengenai situasi penerimaan negara yang perlu diteliti lebih lanjut. Sedangkan fakta adalah informasi yang dapat diverifikasi dan didukung oleh bukti-bukti yang kredibel. Dalam proses penelitian ini, proses verifikasi menjadi sangat penting, karena tanpa verifikasi, cara pandang masyarakat menjadi terbatas pada asumsi-asumsi yang telah diajukan, tanpa adanya dukungan data yang valid.
Pembuktian yang mendalam juga berarti melibatkan berbagai sumber informasi, seperti laporan keuangan, audit, dan data dari pihak ketiga yang independen. Dengan melibatkan berbagai sumber ini, riset menjadi lebih komprehensif dan akurat. Ketidakpastian dalam laporan penerimaan negara harus diatasi dengan pendekatan yang sistematis dan metodologis, memastikan bahwa setiap angka dan klaim yang disajikan tidak hanya berdiri sendiri namun juga saling melengkapi dalam narasi yang lebih besar mengenai kesehatan keuangan negara.
Pentingnya menganalisis data ekspor Indonesia selama sepuluh tahun terakhir tidak dapat diabaikan, terutama dalam konteks penerimaan negara. Direktur Next Indonesia Center telah mengeluarkan analisis yang mendalam mengenai data tersebut, menunjukkan tren signifikan serta potensi adanya misinvocing dalam transaksi perdagangan internasional. Misinvoicing merujuk pada ketidakakuratan dalam pelaporan nilai barang yang diekspor atau diimpor, yang dapat berdampak besar pada estimasi penerimaan negara dari sektor pajak dan perdagangan.
Hasil analisis menunjukkan bahwa terdapat fluktuasi tajam dalam angka ekspor Indonesia yang seharusnya menjadi perhatian utama. Ketidaksesuaian nilai yang dilaporkan dan nilai pasar riil barang dapat mengindikasikan adanya praktik misinvocing. Meskipun kesalahan pencatatan bisa saja disebabkan oleh faktor administratif, dalam beberapa kasus, hal ini dapat mencerminkan kegiatan ilegal yang lebih serius. Namun, penting untuk tidak terburu-buru menginterpretasikan perbedaan pencatatan ini sebagai indikasi kriminalitas.
Salah satu alasan signifikan yang diungkapkan oleh Direktur Next Indonesia Center adalah kompleksitas dalam perdagangan internasional yang melibatkan berbagai pihak dan regulasi yang berbeda. Perbedaan dalam pencatatan dapat muncul karena perbedaan metode penilaian negara pengirim dan penerima. Oleh karena itu, kesadaran mengenai konteks di mana perdagangan berlangsung sangatlah penting. Dengan demikian, meskipun analisis data ekspor mungkin menunjukkan indikasi tertentu, kesimpulan yang diambil harus memperhitungkan seluruh variabel yang terlibat.
Sebagai langkah lanjutan, direkomendasikan bahwa pihak berwenang melakukan audit menyeluruh atas laporan ekspor dan impor guna mendapatkan gambaran yang lebih jelas mengenai potensi misinvocing. Hal ini dapat membantu meminimalisir dampak negatif yang mungkin muncul akibat ketidakakuratan dalam pencatatan, serta meningkatkan kepastian dan kepercayaan dalam sistem perdagangan.
Under-invoicing adalah praktik yang merujuk pada penulisan nilai barang yang lebih rendah daripada nilai sebenarnya dalam dokumen invois. Hal ini sering terjadi dalam konteks perdagangan internasional dan dapat memiliki dampak signifikan pada penerimaan negara. Herry Gunawan, seorang ahli di bidang perpajakan dan perdagangan internasional, memberikan wawasan mendalam mengenai praktik ini dan implikasinya bagi pemerintah.
Salah satu alasan mengapa pemerintah harus memahami under-invoicing adalah karena praktik ini dapat menyebabkan kekurangan penerimaan negara. Ketika barang-barang diimpor dengan nilai yang dilaporkan lebih rendah, pajak yang seharusnya dibayarkan atas barang tersebut juga menjadi lebih rendah. Akibatnya, negara kehilangan potensi pendapatan yang seharusnya dapat digunakan untuk pembangunan dan layanan publik. Herry Gunawan menekankan pentingnya pengawasan dan penegakan hukum yang lebih ketat untuk mencegah praktik ini.
Namun, untuk menerapkan solusi yang efektif, pemerintah perlu memahami konteks yang lebih luas dari perdagangan internasional. Banyak faktor yang dapat berkontribusi pada terjadinya under-invoicing. Salah satunya adalah perbedaan dalam regulasi perpajakan antar negara. Beberapa perusahaan mungkin memilih untuk melakukan under-invoicing sebagai strategi untuk menghindari tarif pajak yang lebih tinggi di negara asal mereka. Selain itu, kurangnya pengetahuan tentang pasar dan harga barang di luar negeri juga dapat menyebabkan kesalahan pencatatan. Dalam beberapa kasus, ada pula tekanan dari pihak tertentu untuk melaporkan nilai yang lebih rendah sebagai bagian dari praktik bisnis yang dianggap wajar.
Oleh karena itu, Herry Gunawan menggarisbawahi pentingnya langkah-langkah untuk meningkatkan transparansi dan keadilan dalam perdagangan. Hal ini mencakup pendidikan tentang standar internasional, pelatihan untuk pihak terkait, dan kolaborasi negara untuk meminimalisir ketidaksesuaian dalam pencatatan nilai barang. Dengan demikian, pemahaman mengenai under-invoicing bukan hanya penting untuk penerimaan negara, tetapi juga untuk memastikan bahwa perdagangan internasional berlangsung secara adil dan berkelanjutan.