Jakarta | Morgan Stanley Capital International (MSCI), penyedia indeks saham global yang menjadi acuan bagi banyak investor institusi, mengusulkan perubahan klasifikasi Indonesia dari pasar berkembang atau emerging market menjadi pasar mandiri atau standalone market. Usulan tersebut berkaitan dengan penilaian MSCI atas kondisi dan aksesibilitas pasar saham Indonesia bagi investor internasional. Namun, usulan ini belum berarti bahwa perubahan status telah diputuskan atau mulai diterapkan. Klasifikasi Indonesia masih menjadi persoalan yang perlu dicermati, sementara perkembangan kebijakan dan komunikasi dari pihak terkait akan menentukan langkah berikutnya.
Perbedaan klasifikasi memiliki arti penting karena sejumlah pengelola dana menggunakan indeks MSCI sebagai dasar untuk menyusun portofolio dan menetapkan alokasi investasi di berbagai negara. Status emerging market dapat membantu menempatkan saham Indonesia dalam kelompok acuan yang dipantau investor global. Apabila Indonesia kemudian dikeluarkan dari kelompok tersebut, sebagian investor yang mengikuti indeks atau mandat investasi tertentu mungkin perlu menyesuaikan kepemilikan mereka. Penyesuaian itu dapat mencakup pengurangan eksposur terhadap saham Indonesia, meskipun besarnya dampak akan bergantung pada keputusan masing-masing investor dan ketentuan portofolionya.
Risiko yang disorot adalah kemungkinan berkurangnya aliran dana asing ke pasar modal Indonesia apabila penurunan klasifikasi benar-benar dilakukan. Arus keluar dalam jumlah besar berpotensi menambah tekanan jual pada saham, memengaruhi likuiditas, dan meningkatkan volatilitas harga, terutama dalam periode ketika investor melakukan penyesuaian secara bersamaan. Meski demikian, dampak tersebut tidak dapat dianggap pasti sebelum ada keputusan resmi dan informasi yang lebih jelas mengenai penerapannya. Investor juga dapat mempertimbangkan faktor lain, termasuk prospek ekonomi, kinerja perusahaan, serta kondisi pasar secara keseluruhan.
Karena itu, usulan MSCI perlu dipahami sebagai risiko yang berpotensi memengaruhi sentimen dan keputusan investasi, bukan sebagai perubahan status yang telah berlaku. Perkembangan ini menyoroti pentingnya keterbukaan informasi, akses pasar, dan kepercayaan investor dalam menjaga daya tarik pasar saham domestik. Pemerintah, regulator, dan pelaku pasar dapat mencermati isu yang menjadi perhatian MSCI serta menjelaskan langkah penanganannya secara transparan. Bagi investor, memantau pengumuman resmi dan menilai eksposur portofolio secara cermat menjadi pendekatan yang lebih tepat daripada mengasumsikan bahwa arus dana asing pasti keluar.Tekanan terhadap Indeks Harga Saham Gabungan (IHSG) dilaporkan mulai terlihat pada Jumat, 16 Oktober, setelah usulan MSCI terkait penurunan klasifikasi Indonesia muncul. Pada hari tersebut, investor asing melakukan aksi jual dan arus keluar dana terjadi di pasar. Pergerakan itu berlangsung bersamaan dengan kekhawatiran pelaku pasar terhadap kemungkinan perubahan status Indonesia dalam klasifikasi MSCI. Laporan yang menjadi rujukan menyebut IHSG merosot hingga 11,6% pada perdagangan Jumat, menandai penurunan tajam di tengah meningkatnya ketidakpastian.
Tekanan berlanjut pada perdagangan Senin, 19 Oktober. IHSG kembali melemah dan dilaporkan ditutup turun hingga 3,6%. Dengan demikian, pelemahan pasar tidak berhenti pada penurunan besar di akhir pekan, tetapi berlanjut ketika perdagangan dibuka kembali pada Senin. Rangkaian pergerakan tersebut mencerminkan respons pasar terhadap kabar usulan MSCI dan arus dana keluar yang disebut terjadi sejak Jumat. Angka-angka itu merupakan gambaran yang dilaporkan sumber mengenai perdagangan pada dua hari tersebut, bukan ukuran untuk periode yang lebih panjang.
Sumber tersebut juga membandingkan penurunan gabungan IHSG dalam dua hari perdagangan itu dengan gejolak pada masa krisis keuangan Asia 1998. Menurut laporan, pelemahan gabungan tersebut lebih curam daripada penurunan mana pun yang tercatat selama krisis tersebut. Selain itu, IHSG disebut mencapai titik terendah dalam enam tahun selama sesi perdagangan yang dimaksud. Keterangan ini menempatkan episode tersebut sebagai tekanan pasar yang signifikan, sekaligus memberi konteks historis atas besarnya pergerakan indeks. Urutan yang dilaporkan—munculnya usulan MSCI, aksi jual investor asing dan arus keluar dana pada Jumat, lalu pelemahan lanjutan pada Senin—menunjukkan bagaimana kekhawatiran pasar berkembang dalam dua sesi perdagangan. Namun, seluruh perbandingan dan angka tersebut tetap perlu dipahami sebagai informasi sebagaimana disampaikan sumber.Perkiraan mengenai kemungkinan tekanan terhadap pasar saham Indonesia perlu dibedakan berdasarkan jenis investor dan sumber analisisnya. Dana pasif umumnya mengikuti komposisi indeks, sehingga perubahan bobot atau status suatu pasar dalam indeks MSCI berpotensi mendorong penyesuaian portofolio secara mekanis. Sejumlah bank memperkirakan potensi arus keluar dana pasif berada pada kisaran US$3 miliar hingga US$6 miliar, atau sekitar Rp54 triliun hingga Rp108 triliun. Rentang tersebut merupakan estimasi, bukan jumlah dana yang telah ditarik ataupun kepastian mengenai transaksi yang akan terjadi.
Di dalam kisaran itu, JPMorgan memperkirakan arus keluar pasif dapat mencapai US$4,8 miliar, setara sekitar Rp86,4 triliun. Angka tersebut merupakan proyeksi tersendiri dari JPMorgan dan tidak perlu diperlakukan sebagai tambahan di luar perkiraan umum sejumlah bank. Nilai akhirnya dapat berbeda bergantung pada keputusan MSCI, perubahan bobot indeks, serta bagaimana pengelola dana menyesuaikan portofolionya. Karena itu, angka tersebut menggambarkan potensi skenario apabila penyesuaian indeks memicu pelepasan aset, bukan konfirmasi bahwa arus keluar sebesar itu sudah berlangsung.
UBS menyoroti kemungkinan dampak yang lebih luas dari sisi investor aktif. Menurut perkiraannya, investor aktif dapat menarik tambahan dana hingga US$15 miliar, atau sekitar Rp270 triliun. Perkiraan UBS ini berbeda dari estimasi dana pasif karena keputusan investor aktif tidak semata-mata mengikuti perubahan indeks; pengelola dapat mempertimbangkan risiko, prospek pasar, dan strategi investasi masing-masing. Kata “tambahan” menunjukkan bahwa angka UBS merujuk pada potensi penarikan di luar arus keluar pasif yang diperkirakan, tetapi bukan berarti jumlah tersebut pasti terjadi. Dengan demikian, angka US$3–6 miliar dari sejumlah bank, proyeksi US$4,8 miliar dari JPMorgan, dan potensi tambahan US$15 miliar dari UBS harus dibaca sebagai estimasi yang berbeda, bukan realisasi atau satu total yang sudah terkonfirmasi. Besar dampak aktual tetap bergantung pada keputusan indeks dan respons para investor.
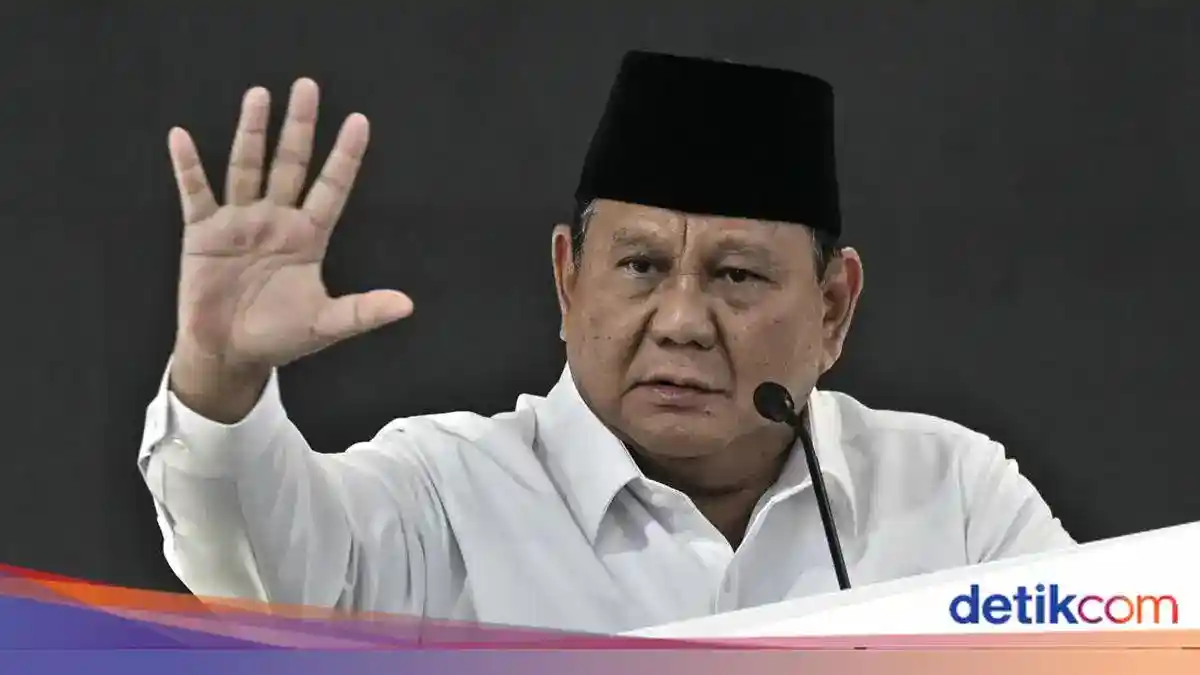
Presiden Prabowo Subianto menanggapi pengumuman MSCI mengenai kemungkinan penurunan status pasar modal Indonesia dalam sidang kabinet yang digelar di Istana Kepresidenan, Jakarta, Rabu, 21 Oktober. Dalam forum tersebut, ia menilai pengumuman itu dimaksudkan untuk menakut-nakuti Indonesia. Prabowo menegaskan bahwa bangsa Indonesia tidak takut dan tidak gentar menghadapi tekanan, serta tidak mengenal sikap menyerah.
Pernyataan tersebut menunjukkan bahwa pemerintah tidak ingin respons terhadap sentimen pasar berubah menjadi kepanikan. Prabowo menyampaikan keyakinan bahwa Indonesia perlu menghadapi situasi dengan tegas, sembari tetap mencermati perkembangan yang berkaitan dengan pasar modal. Pesan itu disampaikan dalam sidang kabinet yang juga menandai dua tahun pemerintahan, ketika berbagai isu ekonomi menjadi bagian dari pembahasan pemerintah.
Secara terpisah, Menteri Koordinator Bidang Perekonomian Airlangga Hartarto menjelaskan bahwa sentimen dari pengumuman MSCI tidak berdampak langsung pada investasi di kawasan ekonomi khusus (KEK). Menurutnya, perhatian MSCI terutama berkaitan dengan tata kelola pasar modal, sehingga isu tersebut berbeda dari perkembangan investasi dan pembangunan di KEK. Penjelasan ini menegaskan bahwa aktivitas di kawasan tersebut memiliki faktor serta jalur investasi tersendiri.
Airlangga menyebut realisasi investasi KEK mencapai Rp46 triliun selama Januari hingga September 2026. Nilai itu setara dengan 67 persen dari target tahunan sebesar Rp69,1 triliun. Capaian tersebut menjadi dasar optimisme pemerintah terhadap pemenuhan target, meskipun sisa realisasi masih perlu dikejar pada kuartal terakhir tahun ini.
Ia optimistis target investasi KEK dapat tercapai pada akhir.
Baca juga: Potensi Penurunan Nilai Tukar Rupiah di Tengah Sentimen Global | Dukungan Partai Gerindra untuk Gerakan Lingkungan Presiden Prabowo | Wuling Tegaskan Komitmen pada Konsumen di Surabaya