
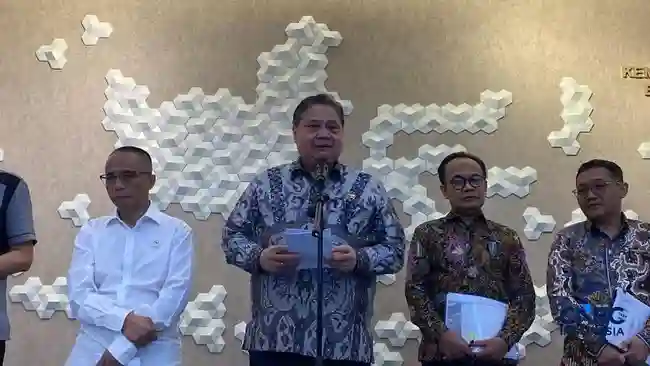
Jakarta | Menteri Koordinator Bidang Perekonomian Airlangga Hartarto menyatakan pemerintah akan memantau pelaksanaan fasilitas tax holiday dan membenahi ketentuan yang mengaturnya. Evaluasi tersebut akan dilakukan melalui peraturan menteri keuangan (PMK), yakni aturan yang menjadi dasar pemberian insentif pembebasan pajak bagi investor. Dengan demikian, pemerintah belum menutup pembahasan mengenai kelanjutan fasilitas itu, melainkan akan melihat pelaksanaannya dan memperbaiki pengaturannya.
Pernyataan tersebut disampaikan Airlangga dalam konferensi pers mengenai pertumbuhan ekonomi kuartal III-2026 pada Kamis, 5 November 2026. Ia menjawab pertanyaan mengenai fasilitas tax holiday, terutama karena ketentuan sebelumnya disebut berakhir pada 2025. Pertanyaan itu menyoroti kepastian bagi investor yang mempertimbangkan insentif tersebut dalam rencana penanaman modalnya.
Dalam kesempatan itu, Airlangga menjelaskan bahwa pemerintah akan memantau sekaligus memperbaiki ketentuan di dalam PMK. Fokus tindak lanjutnya adalah aturan yang mengatur pembebasan pajak tersebut. Pernyataan itu menempatkan evaluasi regulasi sebagai langkah pemerintah dalam menanggapi pertanyaan tentang masa berlaku fasilitas, tanpa menyatakan bahwa skema yang lama otomatis diteruskan ataupun dihentikan.
Konteks berakhirnya ketentuan pada 2025 menjadi penting karena investor memerlukan kejelasan mengenai dasar hukum dan waktu berlakunya insentif. Namun, jawaban Airlangga menegaskan bahwa pemerintah masih akan meninjau pengaturan yang ada. Pemantauan dan perbaikan PMK menjadi jalur yang disebutkan untuk menilai bagaimana fasilitas tersebut diatur selanjutnya. Rincian mengenai perubahan aturan maupun jadwal penerbitannya tidak disampaikan dalam keterangan tersebut.
Karena itu, perhatian berikutnya tertuju pada hasil evaluasi pemerintah dan penyesuaian yang mungkin dimuat dalam PMK. Bagi pelaku usaha, perkembangan aturan akan menjadi informasi penting untuk memahami ketersediaan insentif pembebasan pajak dan mempertimbangkannya dalam keputusan investasi. Airlangga menegaskan arah tindak lanjut berupa pemantauan dan pembenahan regulasi; sementara kepastian mengenai rumusan serta masa berlaku ketentuan baru masih menunggu proses pemerintah. Penjelasan ini menjaga fokus pada evaluasi kebijakan, bukan pada kepastian yang belum diumumkan secara resmi.
Dalam penjelasannya mengenai evaluasi fasilitas tax holiday, Airlangga belum menyampaikan tanggal atau perkiraan waktu penerbitan revisi Peraturan Menteri Keuangan (PMK). Karena itu, belum dapat dipastikan kapan perubahan ketentuan tersebut akan mulai dibahas secara formal, ditetapkan, maupun berlaku. Informasi yang tersedia sejauh ini hanya menunjukkan bahwa kebijakan tersebut sedang dievaluasi, bukan bahwa proses revisi telah mencapai tahap akhir. Pemerintah juga belum mengumumkan jadwal resmi yang dapat dijadikan acuan oleh calon investor atau pelaku usaha. Dengan demikian, waktu penerbitan aturan tetap menjadi hal yang belum terjawab dan perlu menunggu keterangan lebih lanjut dari pemerintah.
Bentuk regulasi yang akan digunakan pun belum dipastikan. Belum ada keterangan apakah pemerintah akan menerbitkan PMK baru, mengubah sejumlah pasal dalam aturan yang berlaku, atau memperpanjang ketentuan tax holiday yang sudah ada. Opsi-opsi tersebut tidak dapat dianggap sebagai keputusan hanya berdasarkan adanya evaluasi. Perbedaan bentuk aturan dapat berpengaruh pada cara pemberian insentif, cakupan penerima, serta masa berlaku fasilitas, tetapi rincian semacam itu belum disampaikan sebagai ketetapan. Sampai ada pengumuman resmi, informasi mengenai mekanisme dan dasar hukum yang akan dipakai sebaiknya dipahami sebagai hal yang masih terbuka, bukan sebagai rancangan final pemerintah.
Bagi dunia usaha, batas informasi ini penting diperhatikan saat menilai rencana investasi dan memperkirakan manfaat insentif pajak. Perusahaan dapat mencermati perkembangan kebijakan, tetapi tidak sepatutnya mengasumsikan bahwa aturan lama pasti diperpanjang atau bahwa revisi akan terbit pada waktu tertentu. Pemerintah belum memastikan pilihan tersebut maupun memberikan tenggat penerbitan. Kepastian baru dapat diperoleh setelah pemerintah mengumumkan keputusan dan, bila diperlukan, menerbitkan dokumen regulasi resmi. Sampai saat itu, penyebutan mengenai evaluasi tax holiday menggambarkan proses peninjauan, bukan pengesahan kebijakan baru. Karena itu, setiap proyeksi yang bergantung pada perubahan fasilitas pajak perlu memperhitungkan ketidakpastian jadwal serta bentuk aturan yang masih menunggu penjelasan lebih lanjut.
Evaluasi terhadap insentif tax holiday ditempatkan dalam konteks yang lebih luas: menjaga investasi tetap menjadi salah satu penopang pertumbuhan ekonomi, sekaligus memastikan manfaatnya sebanding dengan dukungan yang diberikan pemerintah. Menteri Koordinator Bidang Perekonomian Airlangga Hartarto menyampaikan bahwa pemerintah tetap menargetkan rasio investasi sekitar 30 persen. Target tersebut mencerminkan pentingnya pembentukan modal bagi perluasan kapasitas produksi, penciptaan lapangan kerja, dan penguatan kegiatan usaha.
Namun, peningkatan nilai investasi saja belum cukup. Pemerintah juga menaruh perhatian pada efisiensi, agar tambahan modal dapat menghasilkan keluaran ekonomi yang lebih besar. Salah satu ukuran yang digunakan untuk melihat efisiensi tersebut adalah ICOR (Incremental Capital Output Ratio), yaitu rasio tambahan modal yang diperlukan untuk menghasilkan tambahan output. Secara umum, ICOR yang lebih rendah menunjukkan bahwa modal digunakan secara lebih produktif, meskipun perbandingan antarsektor dan wilayah tetap perlu mempertimbangkan karakteristik masing-masing.
Dalam upaya menekan ICOR, penurunan biaya logistik sedang didalami sebagai salah satu langkah yang berpotensi memperbaiki efisiensi investasi. Biaya pengangkutan, distribusi, dan penyimpanan dapat memengaruhi biaya produksi serta daya saing perusahaan. Jika hambatan logistik berkurang, pelaku usaha berpeluang mengalokasikan modal secara lebih efektif, sementara barang dan bahan baku dapat bergerak dengan biaya dan waktu yang lebih terkendali. Karena itu, pembahasan insentif fiskal juga berkaitan dengan perbaikan kondisi usaha yang lebih mendasar.
Airlangga mencontohkan bahwa sejumlah kawasan ekonomi khusus dan kawasan industri memiliki ICOR di bawah 4. Angka tersebut menggambarkan bahwa di kawasan tertentu, kebutuhan tambahan modal untuk menghasilkan tambahan output relatif lebih rendah. Kawasan dengan infrastruktur, konektivitas, dan layanan yang terintegrasi dapat membantu meningkatkan produktivitas investasi. Contoh itu menjadi bahan untuk menilai faktor yang mendukung efisiensi, bukan berarti seluruh kawasan memiliki kinerja serupa. Evaluasi kebijakan dapat mempertimbangkan hasil di lapangan, termasuk efektivitas fasilitas yang tersedia dan keterkaitannya dengan aktivitas produksi. Dengan demikian, sasaran investasi sekitar 30 persen dapat berjalan beriringan dengan dorongan untuk meningkatkan kualitas serta hasil dari setiap penanaman modal.
Airlangga menyampaikan bahwa target pertumbuhan ekonomi sebesar 7–7,5% dapat dikejar apabila tingkat investasi dijaga di kisaran 30% dari produk domestik bruto (PDB), disertai peningkatan efisiensi penggunaan modal. Rasio investasi yang kuat diperlukan untuk memperbesar kapasitas produksi dan mendukung kegiatan usaha. Namun, besarnya investasi saja tidak cukup: hasil yang diperoleh dari setiap tambahan modal juga perlu meningkat agar dorongan terhadap pertumbuhan lebih efektif.
Efisiensi tersebut berkaitan dengan ICOR, atau Incremental Capital Output Ratio, yang menggambarkan kebutuhan investasi untuk menghasilkan tambahan output. Menurut Airlangga, ICOR yang lebih efisien, bersama tingkat investasi sekitar 30%, dapat membuka peluang bagi Indonesia untuk mencapai pertumbuhan 7–7,5%. Dengan kata lain, penguatan investasi perlu berjalan seiring dengan upaya memastikan modal tersalurkan ke kegiatan produktif dan mampu menghasilkan nilai tambah. Kombinasi ini menjadi salah satu landasan untuk memperluas kegiatan ekonomi tanpa hanya bergantung pada peningkatan jumlah belanja modal.
Selain menjaga investasi, pemerintah juga akan mendorong ekspor dan memperbaiki sektor logistik. Peningkatan ekspor dapat memperluas pasar bagi produk dalam negeri dan mendukung aktivitas produksi, sementara perbaikan logistik diharapkan membantu kelancaran distribusi barang. Kedua langkah tersebut melengkapi agenda investasi dengan memperkuat konektivitas produksi, pasar, dan rantai pasok. Paparan pertumbuhan ekonomi kuartal III-2026 turut menunjukkan peran investasi dalam perekonomian nasional.
Baca juga: Gerindra Sebut Subsidi Transjakarta sebagai Investasi Mobilitas dan Perluasan Layanan | Tinju Indonesia Pulang Tanpa Medali dari Asian Games 2026, Evaluasi Fisik dan Nonteknis Disiapkan | Wildan Ansori Nasution: Pemecatan Kalapas Bogor Harus Jadi Momentum Evaluasi Sistem
10 kunjungan


