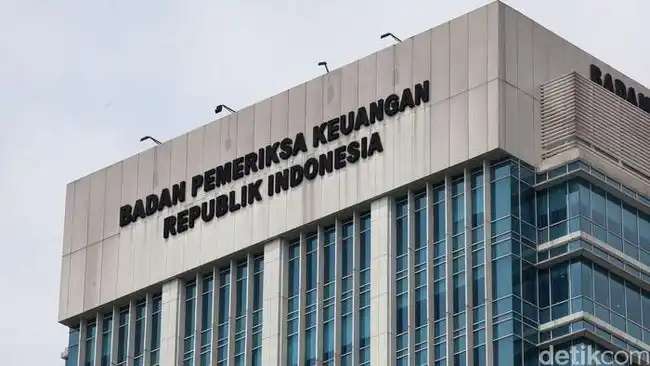
Jakarta | Badan Pemeriksa Keuangan (BPK) menyoroti kesiapan sistem informasi Direktorat Jenderal Pajak (DJP) dalam mendukung optimalisasi penerimaan negara. Temuan tersebut tercantum dalam Ikhtisar Hasil Pemeriksaan Semester I Tahun 2026, yang memuat hasil pemeriksaan atas pengelolaan dan pelaksanaan berbagai kegiatan pemerintah. Dalam ikhtisar itu, BPK mencatat bahwa sistem informasi perpajakan yang berada di bawah Kementerian Keuangan masih memiliki kelemahan dalam menjalankan fungsi pendukung penerimaan pajak.
Kelemahan tersebut berkaitan dengan kemampuan sistem untuk memitigasi ketidakpatuhan wajib pajak. Sistem informasi pajak dinilai belum sepenuhnya mampu memberikan dukungan yang memadai untuk mengidentifikasi, menelusuri, dan merespons potensi ketidakpatuhan. Kondisi ini berpengaruh terhadap kemampuan otoritas pajak dalam memperoleh informasi yang diperlukan untuk mengawal pemenuhan kewajiban perpajakan.
BPK juga menemukan bahwa sistem belum optimal dalam mendeteksi kewajiban pajak yang terlambat dipenuhi, kurang dibayar, atau dibayar tidak sesuai dengan masa pajak. Pendeteksian atas kondisi tersebut merupakan bagian penting dalam pengawasan administrasi perpajakan karena dapat membantu menunjukkan adanya perbedaan kewajiban yang seharusnya dipenuhi dan pembayaran yang telah dilakukan oleh wajib pajak.
Temuan pemeriksaan ini tidak hanya berhubungan dengan keberadaan sistem, tetapi juga dengan kemampuan sistem informasi dalam mengolah dan menyajikan informasi yang mendukung pengawasan penerimaan. Ketika kewajiban pajak yang terlambat, kurang dibayar, atau tidak sesuai masa pajak belum terdeteksi secara optimal, informasi tersebut belum dapat dimanfaatkan secara maksimal dalam proses pengendalian dan penagihan.
Dengan demikian, pokok temuan BPK berfokus pada masih adanya kelemahan pada sistem informasi DJP dalam mendukung pengamanan penerimaan pajak. Catatan tersebut mencakup aspek mitigasi ketidakpatuhan wajib pajak serta pendeteksian kewajiban pajak yang belum dipenuhi secara tepat waktu, belum dibayar secara penuh, atau dibayarkan untuk masa pajak yang tidak sesuai.
Keterbatasan sistem pajak dapat berdampak langsung pada kemampuan negara mengidentifikasi, menetapkan, dan menindaklanjuti potensi penerimaan. Salah satu dampak yang disoroti ialah adanya potensi penerimaan yang bersumber dari sanksi administrasi pajak, tetapi belum ditindaklanjuti melalui penerbitan Surat Tagihan Pajak. Kondisi tersebut menunjukkan bahwa informasi mengenai kewajiban atau pelanggaran perpajakan belum sepenuhnya berujung pada proses administrasi yang diperlukan untuk menagih penerimaan negara.
Dalam praktiknya, penerbitan Surat Tagihan Pajak merupakan bagian penting dari rangkaian pengelolaan sanksi administrasi. Apabila tindak lanjut ini belum dilakukan, potensi penerimaan yang seharusnya dapat dicatat dan ditagih berisiko tertunda. Keterlambatan tersebut juga dapat mengurangi efektivitas pengawasan, karena temuan atau data yang semestinya menjadi dasar penagihan belum diterjemahkan ke dalam tindakan administratif. Dengan demikian, persoalan sistem tidak berhenti pada aspek teknis, tetapi berpengaruh terhadap optimalisasi penerimaan dan kepastian pelaksanaan kewajiban perpajakan.
Badan Pemeriksa Keuangan menyampaikan hal tersebut dalam dokumen Ikhtisar Hasil Pemeriksaan Semester I Tahun 2026. Sebagaimana dokumen itu dikutip pada Selasa, 13 Oktober 2026, BPK menyoroti bahwa keterbatasan sistem masih berkaitan dengan belum ditindaklanjutinya potensi penerimaan dari sanksi administrasi pajak melalui penerbitan Surat Tagihan Pajak. Pernyataan tersebut menegaskan perlunya penguatan proses dan sistem yang menghubungkan data perpajakan dengan tindakan penagihan secara konsisten. Perbaikan tindak lanjut juga penting agar setiap potensi penerimaan dapat dikelola sesuai ketentuan, terdokumentasi secara memadai, serta tidak terlewat dalam siklus administrasi pajak. Penguatan ini pada akhirnya dapat mendukung pengawalan penerimaan negara secara lebih tertib dan akuntabel.
Badan Pemeriksa Keuangan menemukan bahwa kemampuan sistem informasi Direktorat Jenderal Pajak belum sepenuhnya memadai untuk melakukan verifikasi dan validasi faktur pajak secara menyeluruh. Keterbatasan tersebut berkaitan dengan kemampuan sistem dalam mencocokkan informasi pada faktur dengan transaksi yang mendasarinya, pembayaran yang dilakukan, serta pelaporan Pajak Pertambahan Nilai dalam Surat Pemberitahuan Masa PPN. Dengan demikian, data yang tersedia belum sepenuhnya dapat memberikan kepastian bahwa setiap faktur memiliki keterkaitan yang konsisten dengan rangkaian kewajiban perpajakan.
Proses verifikasi yang belum optimal dapat memengaruhi kemampuan otoritas pajak dalam mengidentifikasi kesesuaian penerbitan faktur dan realitas transaksi. Pemeriksaan seharusnya tidak hanya melihat keberadaan dokumen, tetapi juga menghubungkan data transaksi, pembayaran, dan pelaporan dalam satu rangkaian informasi yang saling mendukung. Apabila hubungan tersebut belum dapat diuji secara memadai melalui sistem, potensi ketidaksesuaian dalam administrasi PPN menjadi lebih sulit terdeteksi sejak awal.
BPK juga menyoroti kondisi yang menimbulkan indikasi adanya faktur pajak yang belum dilaporkan oleh wajib pajak. Indikasi ini muncul karena sistem belum sepenuhnya mampu memastikan bahwa faktur yang tercatat telah tercermin dalam pelaporan PPN pada Surat Pemberitahuan Masa. Situasi tersebut tidak serta-merta membuktikan adanya pelanggaran, tetapi menunjukkan adanya celah pengawasan yang perlu ditindaklanjuti melalui penguatan validasi dan rekonsiliasi data.
Perbaikan sistem informasi diperlukan agar proses pencocokan dapat dilakukan secara lebih akurat, konsisten, dan tepat waktu. Integrasi data faktur, transaksi, pembayaran, serta pelaporan PPN akan membantu menghasilkan informasi yang lebih andal bagi pengawasan penerimaan negara. Selain meningkatkan kemampuan deteksi atas data yang belum dilaporkan, penguatan tersebut dapat mendukung pemeriksaan berbasis risiko dan mengurangi ketergantungan pada penelusuran manual. Keandalan validasi menjadi penting agar administrasi perpajakan mampu memberikan gambaran yang utuh mengenai pemenuhan kewajiban PPN.
BPK merekomendasikan kepada Menteri Keuangan agar dilakukan evaluasi menyeluruh terhadap penerapan sistem informasi pada Direktorat Jenderal Pajak (DJP). Evaluasi tersebut perlu menilai kemampuan sistem dalam mendeteksi keterlambatan pembayaran, kekurangan pembayaran, serta kewajiban pajak yang belum diselesaikan oleh wajib pajak. Pengujian juga penting mencakup putusan dalam proses upaya hukum yang telah berkekuatan hukum tetap, khususnya putusan yang menimbulkan atau menegaskan adanya kurang bayar pajak.
Evaluasi diperlukan untuk memastikan bahwa informasi mengenai ketetapan, putusan, dan kewajiban pembayaran dapat tercatat secara akurat, terintegrasi, serta segera ditindaklanjuti. Sistem yang mampu mengidentifikasi kondisi tersebut secara tepat dapat membantu DJP memperkuat pengawasan, mengurangi potensi penerimaan yang tertunda, dan memastikan hak negara dipenuhi sesuai ketentuan. Selain aspek teknis, penilaian perlu mempertimbangkan keandalan alur kerja, rekonsiliasi data, pengendalian akses, serta pembagian tanggung jawab antarunit yang terlibat dalam pengelolaan penerimaan perpajakan.
Hasil evaluasi itu selanjutnya perlu ditindaklanjuti secara konkret, terukur, dan terdokumentasi. Langkah tersebut harus selaras dengan rekomendasi yang disampaikan BPK dalam pemeriksaan sebelumnya, sehingga perbaikan tidak berhenti pada identifikasi kelemahan. Kementerian Keuangan dan DJP perlu menetapkan rencana aksi, batas waktu penyelesaian, penanggung jawab, serta mekanisme pemantauan untuk memastikan rekomendasi benar-benar menghasilkan perbaikan dalam pengamanan penerimaan negara.
Perkembangan sistem perpajakan menunjukkan upaya berkelanjutan untuk memperkuat layanan dan administrasi. Sistem Informasi Direktorat Jenderal Pajak (SIDJP) dibangun sejak 2002 dan terus dikembangkan guna mendukung kebutuhan layanan wajib pajak melalui laman daring serta perangkat bergerak. Perkembangan berikutnya ditandai dengan peluncuran Coretax DJP secara resmi pada 1 Januari 2025. Sistem ini menggantikan DJP Online dan digunakan untuk seluruh layanan perpajakan, termasuk pelaporan SPT Masa dan SPT Tahunan mulai tahun pajak 2025. Integrasi tersebut diharapkan memperkuat pengawasan sekaligus meningkatkan kemudahan, ketepatan, dan kepastian layanan bagi wajib pajak.
Baca juga: Kasus Dugaan Korupsi di Penerimaan Mahasiswa UNSOED: Peran Seorang Guru SMA | CYBEREX SGS 2026 Tingkatkan Kesiapan Siber Melalui Technical Review | STAFFEX SGS 2026 Perkuat Kesiapan Operasi Gabungan Melalui AAR